❌

Vue normale

Un porte-monnaie pour ChatGPT

15 novembre 2026 à 21:30
OpenAI
En dépit des risques qu'engendre son immaturité, les promesses du commerce agentique sont tellement irrésistibles qu'Open AI, en étroite collaboration avec American Express, Mastercard et Visa, commence dès aujourd'hui à déployer – aux États-Unis uniquement et en mode expérimental – un porte-monnaie mobile sécurisé pour ChatGPT.

Pour l'instant, l'idée de laisser un automate plus ou moins intelligent réaliser des achats pour le compte d'une personne à partir d'une simple directive de sa part ne parvient pas à séduire massivement les principaux intéressés. Les consommateurs se laissent tenter mais, pour la plupart, arrêtent l'expérience avant le règlement de leur panier tandis que les e-commerçants sont désormais de plus en plus nombreux à interdire leurs boutiques aux agents IA par crainte d'un afflux de réclamations impossible à gérer.

À l'inverse, les acteurs du paiement s'engouffrent dans une révolution qu'ils perçoivent – de manière assez irrationnelle – comme un moyen de démultiplier les flux qu'ils traitent ou, à tout le moins, comme incontournable pour l'avenir de leur métier. Et, naturellement, les plates-formes d'intelligence artificielle veulent étendre leur emprise dans la vie quotidienne des consommateurs, jusqu'à paraître indispensables dans leurs moindres activités, dont celles qui, comme les courses, comportent des frustrations.

Dans ce contexte, le « ChatGPT Wallet » constitue une première phase destinée à rassurer les uns et les autres… avant d'évoluer vers la vision cible de l'autonomie totale. L'interface conversationnelle accepte donc des demandes d'achat, qui débouchent alors sur la recherche d'un produit correspondant à la spécification fournie, plus ou moins complète, le passage de la commande et son règlement. Cependant, à chaque étape, surtout la dernière, l'utilisateur, dûment informé, est invité à confirmer son accord.

ChatGPT Wallet

En outre, afin de maximiser la sécurité, le paiement n'implique jamais la transmission au marchand des coordonnées de la carte du client, même si celles-ci sont enregistrées lors de la configuration initiale. Concrètement, chaque transaction donne lieu à la création d'une carte virtuelle dont les informations ne seront pas réutilisables dans l'hypothèse d'une fuite dans le parcours de vente ou d'une perte de contrôle sur l'IA (dans la mesure où cette dernière ne dispose d'aucun accès aux références d'origine).

Sur le deuxième volet de l'équation, OpenAI accompagne son nouveau produit d'un programme d'accompagnement des commerçants, dont l'objectif est, sans surprise, de les encourager à accepter les opérations exécutées par des agents identifiés et certifiés, à optimiser leur visibilité auprès de ChatGPT et à se rapprocher de leurs partenaires en vue d'éviter les éventuels problèmes liés à l'encaissement… où des mesures anti-IA sont également mises en œuvre par certaines entreprises.

Consciente des obstacles qui se dressent devant le commerce agentique, OpenAI n'hésite pas à offrir une solution en quelque sorte dégradée, dont les frictions servent à donner aux consommateurs l'impression de maîtriser totalement l'outil. Notons que la démarche s'inscrit dans une logique d'apprentissage, notamment en ce qui concerne sa réception par les marchands. Il faut enfin souligner que, avant d'envisager une bascule vers l'autonomie de bout en bout, une question cruciale reste à aborder : la responsabilité des erreurs de l'intelligence artificielle. À ce stade, les plates-formes d'IA l'évacuent entièrement mais cette stratégie ne sera pas tenable à long terme.

L'IA répond au besoin de conseil financier

10 novembre 2026 à 22:00
Evergreen.ai
Quelques jours avant de fermer boutique définitivement, la jeune pousse de conseil financier propulsé par l'IA Evergreen.ai révélait les résultats d'une enquête sur les pratiques des consommateurs en matière d'assistance à la gestion de leur argent. La demi-surprise qu'ils réservent devrait encourager à soigner l'accompagnement.

Le sondage n'est certes pas d'une rigueur scientifique à toute épreuve, avec son échantillon ouvert de presque 2 000 participants (américains) de 25 à 75 ans, tout de même filtré sur sa qualité et surpondéré vers les hauts revenus et les patrimoines relativement élevés. Il n'en soulève pas moins quelques questions intéressantes qui, bien qu'il faille donc les appréhender avec prudence, donnent à réfléchir sur les moyens de répondre aux attentes des clients en matière de pilotage des finances personnelles.

Tout commence par la sempiternelle interrogation sur le recours à l'intelligence artificielle dans le domaine. La confirmation qu'environ la moitié des individus interrogés s'y sont aventurés au moins une fois au cours de l'année précédente n'étonnera plus. En revanche, ce qui retient l'attention est la proportion plus élevée, à hauteur de 64%, d'usage de l'IA par les 40% du panel qui bénéficient de l'assistance d'un conseiller humain par rapport au seulement 38% de ceux qui n'en disposent pas.

Quelques contrôles, montrant des lacunes importantes au sein de cette dernière population sur la connaissance intime de leur situation (par exemple en matière fiscale) ou bien leur confiance en leur capacité à maîtriser leur budget, fournissent certainement un début d'explication : pour toutes sortes de raisons, une partie de ces personnes ne sont pas sensibilisées aux vertus d'un suivi actif de leur argent et, en conséquence, elles ne perçoivent pas plus la valeur d'une aide humaine que d'un support via l'IA.

Evergreen.ai Financial Decisions Study

Un autre volet de l'étude vaut de s'y arrêter. Les consommateurs qui interrogent une intelligence artificielle sur une thématique financière sont fortement enclins à suivre la recommandation obtenue (à 78%) et, fait inquiétant, plus d'un quart d'entre eux ne procèdent à aucune vérification auprès d'une autre source. Et, de manière totalement contre-intuitive, ceux qui pourraient pourtant se retourner vers le professionnel qu'ils rémunèrent sont encore plus susceptibles de se lancer sans second avis (à 42%).

Naturellement, il est possible que leurs demandes soient suffisamment simples pour que les suggestions soient acceptables sans danger ou que les individus concernés possèdent les compétences requises pour s'assurer eux-mêmes de leur validité, puisqu'ils font partie d'un groupe a priori mieux informé. Cependant, les constats bruts procurent une occasion de partager quelques préconisations aux établissements désireux d'optimiser la relation de confiance qu'ils entretiennent avec leurs clients.

Ainsi, d'une part, les personnes qui tendent à négliger la gestion de leur budget et de leur patrimoine offrent une opportunité qui passe par une reprise de contact – car elles ont probablement été oubliées par leur banque – et un retour vers un accompagnement personnalisé, y compris via des outils « digitaux ». D'autre part, les clients qui cumulent autonomie et conseil humain méritent d'être pris en considération comme tels, en abordant franchement avec eux, en toute objectivité, les frontières raisonnables à fixer entre les deux modes, avec leurs avantages et leur limites.

Reçu — 9 novembre 2026 ⏭ Flux importants

L'Europe sacrifie FiDA au pire moment

Commission Européenne
Dans son programme de travail pour 2027, dont elle affirme sans craindre le ridicule qu'il vise à renforcer la souveraineté du continent, la commission européenne retire sa proposition de règlement FiDA pour l'ouverture des accès aux données financières. Ce pied-de-nez aux citoyens est également révélateur d'un aveuglement consternant.

Le motif officiel de cet abandon se résume à quelques lignes enfouies dans les annexes du document de planification évoquant l'absence totale de progrès sur le texte depuis sa soumission initiale en 2023. Cette affirmation n'est probablement pas tout à fait exacte, un certain nombre d'échanges ayant eu lieu me semble-t-il, mais elle reflète surtout la pression exercée par l'industrie contre toute extension de la directive DSP2 et l'abdication de l'Europe, qui n'a jamais fait avancer le dossier, face à cette résistance.

Le communiqué triomphant de la Fédération Bancaire Française démontre clairement l'état du rapport de force même s'il est tout autant empreint d'une perte de vue complète des réalités, quand il évoque une prise de conscience salutaire de l'évolution du contexte technologique et géostratégique, conduisant, croit-elle naïvement, à une décision en faveur de la souveraineté et de la sécurité financière de la population… sans porter préjudice à l'innovation. Un véritable monument de langue de bois !

Pour ma part, j'estime tout au contraire que le choix d'arrêter le chantier pour un partage raisonné de l'ensemble des informations relatives aux comptes d'épargne, portefeuilles d'investissement, produits d'assurance et autres non couverts aujourd'hui par les législations sur les services de paiement conduira inévitablement à fragiliser la protection de celles-ci et ne changera rien à la perte de souveraineté numérique déjà engagée, tout en déniant aux consommateurs le droit de disposer de leurs données.

Actualité Commission Européenne

Sans imagination, les dinosaures de la banque brandissent l'argument éculé de la menace qui pèserait sur les précieuses données financières susceptibles, si elles devaient être mises à disposition d'entreprises tierces, de tomber entre les mains et faire la fortune des géants technologiques américains. Il faut faire peur et qu'importe que le prétexte soit ridicule, puisqu'il oublie que la réglementation donne des prérogatives uniquement aux détenteurs de comptes… qui choisiront à qui en confier les clés.

En conséquence, ce n'est pas la loi qui provoquerait une brèche dans la souveraineté – hypothétique, de surcroît – mais l'incapacité des acteurs européens – institutions historiques comme nouveaux entrants – à offrir des services plus séduisants que ceux des GAFA. Pire, leur refuser l'ouverture promise constitue un moyen de leur lier les mains, alors que les méga-firmes de la Silicon Valley ont largement les moyens de se passer d'une normalisation des accès pour parvenir à leurs fins, le cas échéant.

Pour s'en convaincre, il suffit d'observer comment les plates-formes d'intelligence artificielle sont en train de s'emparer d'un rôle de conseiller financier, en demandant à leurs utilisateurs de leur fournir leurs identifiants de connexion… donc en accroissant de manière alarmante les entailles à la sécurité. Je suppose que, comme leurs confrères dans le reste du monde, les établissements européens se bercent encore de l'illusion absurde de pouvoir interdire aux IA l'entrée sur leurs applications web et mobiles…

En résumé, l'Europe et le lobby bancaire se tirent une balle dans le pied en mettant le projet FiDA en veille (j'ose innocemment espérer que cet accident sera temporaire). Ils cumulent (au moins) trois erreurs tragiques. Un, les citoyens n'attendent pas l'entrée en vigueur du texte pour partager les informations de leur vie privée avec les outils qui leur procurent les services qu'ils apprécient, quelle que soit leur origine. Deux, ce faisant, ils prennent des risques indus, dont ils feront peser, in fine, la responsabilité sur leurs fournisseurs. Trois, ils seront frustrés par les freins qui seront mis aux usages qu'ils privilégient. Leur confiance et leur satisfaction s'en ressentiront inévitablement.

Le préalable oublié de l'éducation financière

Barclays
C'est un triste constat que je souligne depuis longtemps : malgré toute la bonne volonté du monde, les initiatives d'éducation financière restent irrémédiablement vouées à l'échec tant que les consommateurs ne possèdent pas un niveau minimal de compétences en arithmétique. Une enquête de Barclays expose enfin (!) la réalité du problème.

Publié à l'occasion de la semaine britannique de la confiance numérique, le sondage confirme les résultats largement connus sur un certain nombre de facteurs intervenant dans la gestion des finances personnelles, entre la maturité plus élevée des seniors par rapport aux jeunes (91% des premiers se déclarent à l'aise dans leurs usages quotidiens, contre seulement 62% des seconds) ou les différentes sources d'assistance préférées pour les questions d'argent (où les plates-formes d'IA gagnent du terrain).

Thématique beaucoup plus intéressante, car plus rarement abordée, un membre de la génération Z sur cinq avoue que ses incertitudes vis-à-vis des chiffres le poussent occasionnellement à retarder, voire éviter totalement, une prise de décision, ce qui a naturellement une incidence négative sur son bien-être financier. La proportion paraît élevée en soi, imaginez ce qu'elle serait si tous les répondants étaient sincères ou simplement conscients de leurs limites et des biais de de leurs comportements !

La bonne nouvelle dans cette situation catastrophique réside dans une autre statistique, qui met en évidence la forte propension de cette catégorie de population à rechercher un soutien pour se rassurer. Et même si les sites web et autres applications figurent en tête de leurs référents, ils ne devancent que d'une très faible marge le recours aux professionnels ou aux proches. En fait, contrairement aux idées reçues, les jeunes semblent prêts à demander de l'aide tous azimuts sur les sujets qu'ils maîtrisent mal.

Barclays – Numeracy Issues

Toujours est-il qu'en comparaison des 3% de « baby boomers » qui se sentent perdus face aux données numériques au point de choisir l'immobilisme, qu'il s'agisse de leur compréhension des factures qu'ils reçoivent, de comparer les prix d'objets qu'ils convoitent, d'élaborer et suivre un budget…, il ressort clairement un problème d'éducation élémentaire, avant de se pencher sur les spécificités de la gestion financière. La baisse du niveau scolaire joue probablement un rôle dans ce constat, mais Barclays n'a hélas pas approfondi son étude dans cette direction (ni aucune autre).

J'en reviens alors à mes préconisations habituelles. D'une part, les programmes en faveur de la littératie financière doivent impérativement intégrer les lacunes de leur audience sur des disciplines de base. Pour ne prendre qu'un exemple, trivial, il est inutile pour une bonne partie de la cible de parler de taux d'intérêt, il faut trouver d'autres moyens pédagogiques de faire passer les messages correspondants. D'autre part, l'abstraction constitue une des difficultés de l'apprentissage des mathématiques. En conséquence, les leçons ne seront efficaces qu'ancrées dans le réel de l'individu.

Reçu — 6 novembre 2026 ⏭ Flux importants
Reçu — 4 novembre 2026 ⏭ Flux importants

L'imbroglio des agents IA dans la banque

Wells Fargo
Après (et en complément de) leurs tentatives d'interdiction aux agents IA d'accéder aux comptes de leurs clients, les institutions financières, à commencer par Wells Fargo aux États-Unis, veulent se décharger de toute responsabilité en cas d'action indésirable. Quitte à se voiler la face quant à la faisabilité des solutions qu'elles préconisent.

Les banques qui croyaient naïvement pouvoir interdire l'entrée de leurs systèmes aux plates-formes d'intelligence artificielle sont peut-être en train de prendre conscience de l'impossibilité de mettre en place des barrières efficaces, telle que je l'évoquais dans mon précédent billet sur ce thème. En conséquence, elles enrichissent également les conditions d'utilisation de leurs services en ligne afin d'établir explicitement la responsabilité du client sur toute opération exécutée par un robot qu'il aurait mandaté.

Cependant, les risques (perçus) s'avèrent tellement élevés qu'une enseigne de premier plan telle que Wells Fargo cède à la surenchère… et elle sera probablement imitée par d'autres. Elle stipule en effet que les personnes qui déposeraient une réclamation pour une erreur commise par un agent IA égaré devraient prouver qu'elles ont débranché les accès de ce dernier à leur espace privé pour être recevable. L'objectif vise clairement à marquer la bascule vers une présomption d'imprudence (coupable) du client.

Et qu'importe si, une fois encore, l'industrie se berce d'illusions. Car comment un individu pourra-t-il justifier d'avoir retiré à son outil préféré l'autorisation de se connecter à sa banque ? Il n'existe aucun mécanisme formalisé pour ce genre de démarche. En outre, puisqu'il est question des activités de robots en pleine dérive, comment ignorer l'hypothèse qu'il s'affranchissent des consignes qui leur ont été transmises et comment alors fournir des éléments probants sur d'éventuels comportements erratiques ?

Face à un danger indéniable, la seule réaction dont semblent capables la plupart des institutions financières tient de la fuite en avant dans la répression, sans se préoccuper des impacts de leurs décisions sur la confiance de leurs clients et, surtout, sur leur ressenti par rapport à ce qu'ils considèrent comme leur droit légitime d'interagir avec leur argent comme bon leur semble, sans être pris en otage par des menaces (qui plus est sans fondement et que les américains n'hésiteront pas à porter devant la justice).

Au risque de me répéter, je suggère plutôt ou, à tout le moins, en parallèle de mesures de protection temporaires, de prendre en compte les attentes des usagers et d'admettre que leur recours à l'intelligence artificielle pour leurs gestes du quotidien est une tendance inéluctable. Il est vain de lutter contre un phénomène massif et il faut, au contraire, explorer au plus vite les moyens de l'accompagner dans les meilleures conditions, en termes d'expérience utilisateur et de sécurité, notamment.

Banque en Ligne

Reçu — 2 novembre 2026 ⏭ Flux importants

Crypto : le paradoxe de la décentralisation

Binance
C'est le record des records : dans une cyberattaque, attribuée pour l'instant à une équipe nord-coréenne, Binance a vu s'envoler en moins d'une heure l'équivalent de plus de 6 milliards de dollars en cryptomonnaies. Comment une telle dimension est-elle possible avec des instruments censés être sécurisés par un protocole décentralisé ?

Parmi les défenseurs de bitcoin et consorts, c'est un argument fréquemment entendu, parfois même le premier mis en avant en réaction aux risques de fraude sur les comptes bancaires traditionnels : la blockchain repose sur un mécanisme distribué de validation des transactions, qui élimine tout risque de prise de contrôle par une entité détenant les droits sur votre argent. Si les prémices sont incontestables, la conclusion est hélas erronée : cette caractéristique technique ne protège pas les fonds de tout danger.

En effet, le modèle décentralisé d'origine a été imaginé dans un but précis, à savoir, dans une logique libertaire, de supprimer la toute-puissance des banques centrales sur les monnaies fiduciaires en vigueur dans tous les pays du monde. Avec un bitcoin, vous n'avez pas à craindre l'impact sur votre porte-monnaie d'une manipulation par un organisme étatique. En réalité, même cette assertion est discutable, puisque la valeur des crypto-actifs est systématiquement mesurée en référence aux devises classiques.

En revanche, au-delà de ce socle, la centralisation reprend ses droits. Prenez Binance, qui se vante de compter plus de 300 millions d'utilisateurs (qui lui font faisaient confiance !). Même si ce n'est pas le cas pour tous, une bonne partie de ces personnes lui laissent en dépôt leurs économies, ce qui en fait automatiquement un coffre-fort géant, peut-être un des plus garnis dans le monde, aussi irrésistible pour des malfaiteurs que celui d'une banque… et plus facile à attaquer par voie électronique.

La vérité est crue : les cryptomonnaies n'ont simplement aucun avantage de sécurité. Soit elles sont conservées sur une plate-forme centrale et elles sont alors exposées aux mêmes risques qu'un compte bancaire, sans les limitations généralement imposées sur celui-ci (plafond de virement, contrôle de bénéficiaire…) et sans le même niveau de traçabilité des échanges. Soit elles sont détenues dans un portefeuille virtuel personnel (stockage « froid ») et elles peuvent subir le même sort que des billets ou des lingots d'or cachés sous un matelas… tandis que leur manipulation devient bien moins fluide.

Accueil Binance

Reçu — 29 octobre 2026 ⏭ Flux importants

noyb win: French electronics retailer Fnac Darty fined €7 million

Online & Mobile tracking

Today, the French data protection authority has fined Fnac Darty (one of the largest electronics retailers in France) €7 million for illegally using third-party trackers on its mobile app without consent. The fine is the result of a noyb complaint filed in 2023. In addition to France, Fnac Darty is also active in countries such as Spain, Italy, Portugal, Belgium, and Switzerland.

Mobile Apps

Background. In September 2023, noyb filed three complaints in France against the real estate app SeLoger, the fitness app MyFitnessPal and the electronics retail chain Fnac Darty. The reason: The companies’ apps illegally accessed and shared users’ personal data with third parties for sophisticated analytics as soon as the apps were opened. Users didn’t even have the choice to consent to or prevent the sharing of their data. Such extensive data collection allows the profiling of users in order to show them personalized ads and marketing campaigns to increase the revenue for the mentioned companies.

CNIL investigation into Fnac. Following these noyb complaints, the French data protection authority (CNIL) launched its own investigation into Fnac Darty in March 2024 – and confirmed the findings. According to the CNIL, Fnac Darty was “using a tracker – the placement of which the users had not consented to – which, amongst other things, collected their browsing history in order to display product recommendations to them and to train its recommendation algorithm.” The CNIL restated that the processing of personal data for targeted advertising requires users’ consent. In this case, it confirmed that Fnac Darty had tracked users without obtaining their consent.

Lisa Steinfeld Leiser, data protection lawyer at noyb: "The CNIL made once again very clear that processing people's data for personalised advertising requires consent. While this kind of tracking remains a widespread practice, we hope that this decision sets the tone for cases of illegal tracking.”

€7 million fine. Based on these findings, the CNIL now fined Fnac Darty €7 million. According to the authority, the electronics retailer has failed to comply with its legal obligation to ask people for their consent. In case of non-compliance with the decision, Fnac Darty faces a daily penalty of €10,000.

Danske Bank ouvre ses API à l'IA

Danske Bank
Comme pour contredire mes propos d'hier, Danske Bank a récemment déployé pour sa clientèle d'entreprises des interfaces au standard MCP afin de permettre aux plates-formes d'intelligence artificielle générative d'accéder aux données de leurs comptes et être de la sorte en mesure de répondre à leurs questions sur leur situation financière.

La démarche n'est pas totalement originale (je pense à Qonto, entre autres) mais, émanant d'une banque traditionnelle, elle est tout de même digne d'attention… surtout dans la tendance actuelle de l'industrie à se défier des agents IA prenant le contrôle, à un degré plus ou moins élevé, des comptes des clients. La scandinave ne s'illustre d'ailleurs pas par son audace, en n'autorisant que des fonctions de consultation, à l'exclusion de toute exécution de transactions (notamment de paiement).

L'ambition sous-jacente est d'offrir aux directeurs financiers la possibilité d'exploiter les informations bancaires depuis leur outil préféré (ChatGPT, Claude…), via une simple connexion à l'établissement, pour des requêtes qui vont au-delà de ce que leur fournisent les applications classiques, qu'il s'agisse d'analyser les dépenses selon des critères personnalisés, d'effectuer des projections de trésorerie avec des hypothèses spécifiques, de rédiger des rapports combinant différentes sources de données…

Du point de vue de la sécurité, les services dédiés à l'IA sont construits au-dessus des API existantes. Ils héritent ainsi des mécanismes mis en place pour leur protection (configuration initiale, certificats, habilitations, procédures d'identification et d'authentification…), conçus précisément pour des interactions entre des systèmes logiciels et évitant les risques de partage de mot de passe avec un robot, qui terrorisent tant de responsables (dans les organisations et leurs institutions financières).

Danske Bank – MCP Interface

Grâce à ces différentes précautions et sauf faille de sécurité (que l'IA pourrait détecter), Danske Bank peut être confiante sur les usages de ses clients, avec l'avantage notable, en comparaison de ses propres solutions, de pouvoir dégager sa responsabilité sur les éventuelles divagations des modèles tiers d'intelligence artificielle auxquels ils recourent. Il n'est même pas nécessaire, dans un périmètre circonscrit à la lecture de données, de se préoccuper des intentions de l'humain agissant en arrière-plan.

Cependant, une fois la porte entrouverte, les firmes qui adoptent cette option souhaiteront rapidement avoir aussi la faculté de piloter leurs comptes, par exemple avec l'automatisation des règlements (pour commencer). L'initiative de Danske Bank ne peut donc être considérée que comme une première étape… et la prochaine sera bien plus complexe à mettre en œuvre. En parallèle, la déclinaison de l'approche sur le marché des particuliers constitue un autre défi à envisager. Quoi qu'il en soit, il est critique de mettre le pied à l'étrier au plus tôt, face à des besoins qui évoluent vite.

Reçu — 19 octobre 2026 ⏭ Flux importants

Reconstitution d’adresses électroniques professionnelles : dans quel cadre est-ce autorisé ?

Par : CNIL
16 octobre 2026 à 14:00
La reconstitution d’adresses électroniques professionnelles à partir de données accessibles en ligne est utilisée pour contacter des interlocuteurs, notamment dans le cadre de la prospection. Elle est encadrée par le RGPD et ne peut reposer sur l’intérêt légitime que si certaines conditions sont remplies.
Reçu — 7 octobre 2026 ⏭ Flux importants

Cette drôle de relation entre finance et voyage

BBVA
Il y avait, historiquement, cette habitude des cartes de crédit affinitaires distribuées avec les compagnies aériennes, qui ont dérivé vers une généralisation des avantages associés au paiement dans l'univers du voyage. Il y eut aussi le cas, assez différent, de Revolut. Et maintenant les entités « digitales » de BBVA se lancent dans l'aventure.

En dépit d'une promesse de synergies à long terme, le partenariat entre le groupe espagnol et le spécialiste eDreams ne changera pas la face du monde, au moins dans un premier temps. En effet, à ce stade, il s'agira d'offrir, pour un an, aux nouveaux clients des filiales allemandes et italiennes du premier l'abonnement aux services « premium » du second (sous la marque Opodo), leur octroyant l'accès à diverses promotions exclusives sur des vols, trajets en train, séjours à l'hôtel, locations de voiture…

La proposition de valeur à l'intention de l'audience ciblée n'est guère plus élaborée. Pour le versant bancaire, l'ambition consiste à étendre le périmètre de la relation au-delà des problématiques seulement financières (laissant entrevoir une ouverture future à d'autres domaines) tandis qu'eDreams vise avant tout une exposition de ses produits à une population additionnelle, dans une démarche 100% marketing. Je ne sens pas dans cette description une préoccupation profonde pour les attentes des clients.

La seule dimension périphérique de l'opération susceptible d'avoir du sens pour les détenteurs de comptes BBVA, dans une vision globale du voyage, concerne l'absence de frais sur les dépenses en devises étrangères. Non seulement cette caractéristique – parfois trompeuse quand les taux de change ne sont pas évoqués – tend-elle désormais à s'imposer progressivement comme un standard, elle est ici brandie essentiellement en argument justifiant une surreprésentation de voyageurs attractive pour Opodo.

BBVA x eDreams

Je suis toujours mystifié par la persistance des entreprises (en tout genre) à développer des programmes promotionnels basiques… et tout autant par la séduction qu'ils parviennent à exercer auprès des consommateurs (sinon, ils auraient disparu). Toujours est-il que plus la récompense est minime et de courte durée (en l'occurrence, une valeur de moins de 120 euros, sur un an), moins son effet sera durable, ce qui en rend automatiquement l'équilibre économique difficile, voire impossible, à atteindre.

À ce stade de l'analyse, il faut évidemment traiter le cas spécifique de Revolut. Pour le trublion aussi, le voyage est un vecteur de conquête, depuis sa naissance, en fait. En revanche, son approche est aux antipodes de ces méthodes traditionnelles puisqu'elle est entièrement conçue à partir des besoins des globe-trotters, dans l'optique de leur fournir non des gadgets qui peuvent les amuser un moment mais bien de leur offrir une solution complète qui s'adapte à leurs habitudes et à leurs pratiques.

Si les banques rêvent encore d'intégrer le voyage dans leur périmètre d'activité, elles doivent comprendre que leur procurer une expérience personnalisée représente aujourd'hui la seule manière d'en conquérir et d'en fidéliser durablement les adeptes.

Notre e-learning « À la découverte de l’accessibilité numérique » est disponible

Par : Ideance
6 octobre 2026 à 09:17

Nous venons de lancer notre e-learning « À la découverte de l’accessibilité numérique », un module de sensibilisation pour toutes vos équipes, sans prérequis.

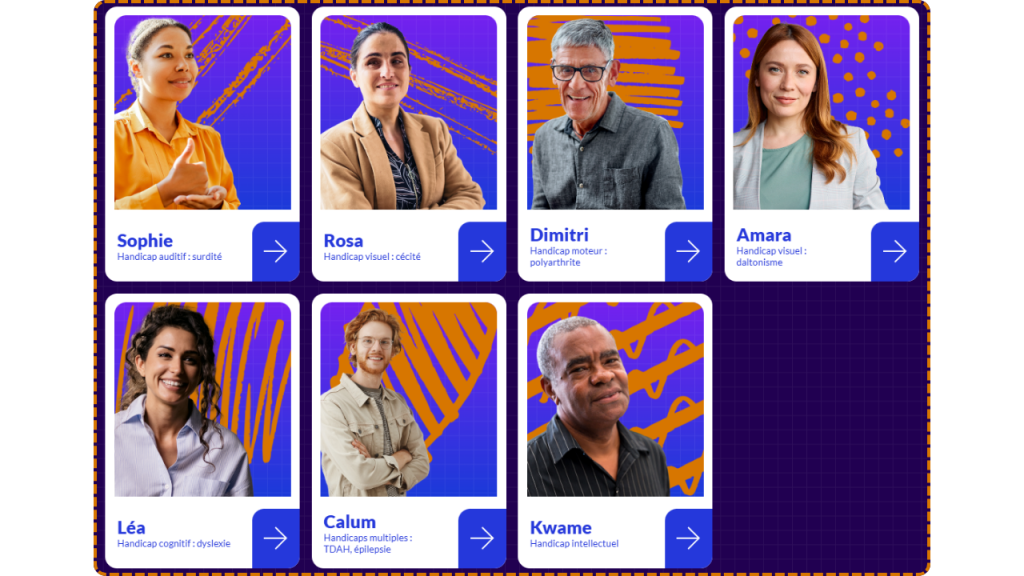
Au programme : un podcast, la rencontre avec 7 personnes handicapées, des cartes à collecter et un quiz final.

Un site pour le découvrir

Un site dédié présente les enjeux, le programme et les modalités : E-learning « À la découverte de l’accessibilité numérique ».

En vidéo

Voici une courte vidéo de présentation (1 min 30, sous-titrée et audiodécrite) de cet e-learning.

Transcription textuelle de la vidéo

À la découverte de l’accessibilité numérique.

Se questionner, mieux comprendre, s’évaluer et agir

Pourquoi l’accessibilité numérique est-elle incontournable ?

  • Un droit fondamental.
    L’accessibilité numérique conditionne l’inclusion des personnes handicapées.
  • Une obligation légale.
    La réglementation se renforce et impose la conformité des services numériques.
  • Une responsabilité partagée.
    Chaque métier touchant au numérique est concerné : il faut sensibiliser largement.

Un e-learning axé utilisateurs et utilisatrices

Sept personnes handicapées, à rencontrer une par une.

Le parcours, étape par étape

Les grands principes

Un podcast, puis un focus clair sur le cadre réglementaire.

Au cœur de l’expérience

7 personnes handicapées partagent leur vécu face au numérique.

Des cartes à collecter

Handicaps, technologies d’assistance et techniques d’accessibilité.

Un quiz final

Une évaluation ludique pour ancrer durablement ses réflexes.

Ce qui fait sa force

  • Une conception 100 % humaine
  • Des personnes handicapées au cœur du sujet
  • Un parcours riche et stimulant
  • Un contenu pérenne
  • Un module international et personnalisable

Un outil de formation prêt pour vos équipes

  • Aucun prérequis
  • Package SCORM
  • Français et anglais
  • Accès illimité

Conforme aux standards d’accessibilité numérique et pensé pour aller au-delà.

Faire progresser l’accessibilité numérique dans les entreprises

Une sensibilisation conçue par des personnes expertes.

Demander une démo.

Un projet de sensibilisation ?

Vous souhaitez plus d’informations concernant ce module, tester une démo ou discuter d’une adaptation à votre contexte ?

Nous sommes à votre écoute pour vous accompagner :

La gouvernance de l'IA s'organise

Bank of America
Alors que les institutions financières se ruent sur les promesses de l'intelligence artificielle, elle en voient les coûts s'accumuler, parfois jusqu'à paraître hors de contrôle. Face au risque de dérive, la mise en place de règles concrètes d'utilisation devient impérative et Bank of America a créé une couche d'orchestration pour les implémenter.

Dans toutes les entreprises, la vague de fascination pour la nouvelle technologie à la mode a rapidement donné lieu à une dangereuse (mais classique) tendance à vouloir l'appliquer à tous les besoins et autres problèmes rencontrés. Le phénomène a désormais atteint un stade où il n'est plus tenable, ne serait-ce qu'en raison des factures qu'il engendre. Les entreprises les plus mûres commencent donc à définir une gouvernance rigoureuse afin de maîtriser la situation sans rater les opportunités.

Pour Bank of America, le premier principe relève du bon sens : avant de lancer un projet et de foncer sans plus réfléchir vers le recours à l'IA, les équipes doivent s'assurer de la pertinence de l'option envisagée. La démarche débute par une analyse soigneuse de la demande à traiter, qui permettra de trancher. Selon le directeur informatique de l'établissement, une approche traditionnelle – application mobile, logiciel déterministe… – est fréquemment reconnue comme la plus appropriée et sera donc développée.

Ensuite, dans le cas où l'intelligence artificielle est effectivement retenue, le dispositif impose le filtre d'une revue extensive, couvrant 16 piliers de risques (à éviter). Sont par exemple abordés, en amont des études, les enjeux de respect de la vie privée, de biais potentiels, d'impacts sur les collaborateurs, de propriété intellectuelle… Il est hors de question d'entamer la moindre exécution sans avoir au préalable vérifié que la solution proposée respectait les exigences communes dans ces différents domaines.

Enfin, au moment de sélectionner la plate-forme technique adéquate pour l'objectif visé, une couche d'orchestration (baptisée Orchestra) détermine le ou les modèles à privilégier en fonction des tâches à prendre en charge. De ce point de vue, la banque se veut agnostique des fournisseurs et des outils. Elle peut ainsi confier des besognes de classification à des modèles ouverts, implémentés sur ses propres infrastructures, et se tourner vers des solutions externes fermées pour des calculs sophistiqués.

Quand Bank of America dépense 400 millions de dollars pour quelques 140 applications d'IA et prévoit de doubler ce budget l'année prochaine, il ne peut plus être question de se cantonner à un mode expérimental dans lequel chacun serait libre de choisir ses méthodes de travail. Elle ne peut s'éviter l'instauration d'une gouvernance formelle… qui doit s'accompagner également, même si l'article en référence ne le détaille pas, d'une réflexion sur la rentabilité des initiatives et les indicateurs de mesure associés.

Bank of America – Erica

Bradesco organise un festival de l'innovation

Bradesco Seguros
Il y a quelques années, quand les exigences de « digitalisation » imposaient leur rythme effréné et les nouveaux entrants menaçaient les empires installés, le festival d'innovation que Bradesco Seguros organise régulièrement aurait paru banal. Aujourd'hui il fait figure d'exception et Qorus le distingue parmi ses prix dans l'assurance.

La dernière édition en date a eu lieu il y a un an, en adoptant un nouveau format, plus approprié pour les objectifs visés. Ainsi, plutôt que de se cantonner à des conférences et autres présentations passives, les participants, collaborateurs et personnes externes, étaient invités à s'immerger dans un certain nombre d'expériences concrètes, destinées à leur faire prendre profondément conscience des capacités des solutions, notamment technologiques, qui transforment les métiers de la compagnie.

Sur une durée de trois jours, organisés dans une progression logique depuis les compétences émergentes jusqu'à la mesure des impacts attendus dans la vie professionnelle et personnelle, en passant par l'écoute des signaux de rupture, l'ambition du dispositif était de faire appréhender à son audience le besoin de s'adapter aux changements qu'ils subissent, parfois avec un sentiment d'impuissance, et les qualités qu'ils doivent cultiver afin de maintenir la valeur de l'humain dans leurs activités.

Dans cette optique, l'événement mélangeait donc des employés de Bradesco Seguros avec, entre autres, des représentants de partenaires (dont des courtiers), de jeunes pousses de l'InsurTech… et proposait à cette population diversifiée un programme aux multiples facettes, composé d'interventions classiques, de séances de « pitch » de startups, d'animations interactives… et de la désignation de l'innovation (interne) de l'année. Le tout est conçu pour stimuler les échanges et promouvoir l'esprit de collaboration, qui représentent justement un des enjeux des mutations en cours.

Bradesco – Festival da Inovação

Après une vague de popularité dans le sillage de la grande révolution numérique, ce genre d'événements dédiés à l'innovation – dont il faut avouer que certaines déclinaisons manquaient de focalisation claire – semble être désormais tombé en désuétude. Et pourtant, la période actuelle, avec ses mutations radicales (l'irruption soudaine de l'intelligence artificielle, partout, n'en est que la manifestation la plus visible) et les incertitudes qu'elles engendrent, mériterait bien de réhabiliter le principe.

Deux raisons au moins militent pour cette remise au goût du jour. D'une part, les firmes ont un devoir d'accompagnement de leurs salariés dans les évolutions qu'elles leur font subir. Elles ne peuvent pas les laisser dans le noir face aux nouveaux outils et aux nouvelles méthodes qu'elles imposent ou elles risquent de laisser s'installer des fantasmes qui mèneront à la démotivation et à la perte de productivité. Un effort de rationalisation, passant par la démystification des technologies, est indispensable.

D'autre part, dans une industrie qui en est toujours à rechercher comment profiter au mieux des dernières inventions à la mode, il est plus que jamais critique d'enrôler tous les employés dans cette exploration. Et là encore, il faut préparer le terrain, avec une dose d'éducation et d'aide à l'appropriation des concepts et des solutions émergentes afin de rendre la démarche d'innovation participative aussi efficace que possible.

IA et droits d'auteur dans la banque

CommBank
L'irruption soudaine de l'intelligence artificielle générative dans les entreprises soulève une multitude de questions dans de nombreux domaines mais, hormis pour les principaux intéressés, celles qui concernent les droits des auteurs de contenus originaux figurent rarement en tête de liste. CommBank commence à rectifier cet oubli.

Bien entendu, le sujet engendre depuis des mois des débats passionnés sur la rémunération que mériterait l'exploitation que font les plates-formes des articles de presse, romans, et autres textes en tous genres (sans parler des images, vidéos, sons…) mais il est généralement cantonné aux géants technologiques et à la manière dont ils entraînent leurs modèles avec cette matière première indispensable à la performance de leurs produits. En quoi la banque serait-elle donc impliquée ?

Après tout, comme les autres firmes utilisatrices, elles adoptent des solutions dont les fournisseurs ont la responsabilité de s'assurer du respect des exigences légales relatives à la propriété intellectuelle et, lorsqu'elles développent leurs propres outils, elles les mettent au point avec leurs propres données… parce qu'elles visent à spécialiser les résultats sur leur expertise et leur culture internes. Il reste pourtant un cas à couvrir, quand les employés reprennent des extraits d'information dans leurs interrogations.

CommBank – AI Copyright Fees

Alors, afin de ne laisser aucune place à la moindre lacune, CommBank choisit de compléter son accord avec l'agence australienne de gestion des droits d'auteur pour intégrer cette nouvelle possibilité. Sa licence existante, qui autorisait précédemment, moyennant rétribution, les collaborateurs de l'institution financière à copier et partager des éléments issus de l'actualité, de rapports de recherche, de livres…, admet désormais aussi leur usage dans les invites soumises aux plates-formes d'intelligence artificielle, par exemple en vue d'en obtenir un résumé ou en dériver une présentation.

L'initiative ne représentera évidemment qu'une goutte d'eau pour les ayant-droits, dont les principales demandes restent insatisfaites. Mais elle a le mérite de démontrer une volonté de la part de l'établissement d'appréhender l'IA dans une démarche responsable, sous tous ses aspects, que ce soit vis-à-vis de ses clients, de ses effectifs ou de la société. En arrière-plan, elle reflète également les efforts d'analyse conduits dans le but de comprendre et maîtriser à 360° les enjeux et les impacts de la technologie.

Santander se déleste des clients vulnérables ?

Santander
Après l'avoir accueillie, il y a deux ans, dans son concours de jeunes pousses, la filiale britannique de Santander entame maintenant une collaboration avec Sibstar, à travers laquelle elle renverra ses clients vulnérables (ou leurs proches) vers cette dernière, qui leur proposera une solution de banque du quotidien conçue pour leur protection.

Entre, notamment, les personnes atteintes de maladies neuro-dégénératives (presque un million au Royaume-Uni), dont la fréquence augmente au fur et à mesure du vieillissement de la population, celles qui rencontrent des difficultés d'apprentissage ou, plus simplement, celles que les dangers du monde numérique paralysent, le besoin de contrôle sur son argent et de certitudes quant à son immunité vis-à-vis des escroqueries qui font désormais partie de la vie courante concerne énormément de monde.

À ces consommateurs, Sibstar offre une réponse relativement classique qui prend la forme d'une carte de débit et d'une application mobile destinée à en piloter les caractéristiques. Elle permet ainsi de définir des plafonds d'utilisation sur différents critères, de spécifier des catégories de dépenses autorisées ou encore d'émettre des notifications, au porteur et/ou à un tiers, lors de chaque opération, selon les préférences de chacun. Le maître mot reste l'autonomie de l'usager, dans un espace de confiance.

Sibstar

Ce qui m'interpelle dans cette actualité est le choix de Santander de s'appuyer sur un partenaire pour combler une attente qui, de toute évidence, touche déjà une fraction notable de sa clientèle. Après tout, même si le principe de ne pas tout faire en interne est louable, le service de Sibstar ne représente rien de révolutionnaire et il pourrait être aisément répliqué par l'établissement… Ses options seraient d'ailleurs susceptibles d'être utiles à d'autres catégories d'individus (par exemple les plus jeunes).

En l'occurrence, la banque donne l'impression de dire à ses clients fragiles – dont bon nombre seront les plus anciens et les plus fidèles – qu'elle n'est plus en mesure d'assurer la sécurité de leurs comptes et qu'il vaut mieux, par précaution, qu'ils se tournent vers une entreprise dont il n'auront jamais entendu parler. J'ose espérer que ce n'est pas le fond de la pensée des porteurs du projet mais la communication paraît pour le moins un peu maladroite. N'aurait-il pas été envisageable, a minima, qu'elle d'intègre dans son catalogue une version en marque blanche de la solution de Sibstar ?

Un réseau de paiement pour l'assurance

One Inc
En parallèle de ses solutions adaptées à l'indemnisation directe des sinistrés, la spécialiste One Inc dévoile une nouvelle version de ce qu'elle présente comme un réseau de paiement dédié à l'assurance, destiné, celui-ci, à simplifier les règlements auprès des partenaires et autres fournisseurs intervenant dans la réparation des dommages.

Au premier abord, le principe d'une infrastructure conçue pour les besoins particuliers d'un secteur peut surprendre, alors qu'il existe aujourd'hui des systèmes de paiements robustes, rapides et quasiment universels. Mais le périmètre de ces derniers se cantonne aux mouvements de fonds et ils laissent donc à la charge de leurs utilisateurs l'intégration dans leurs processus, fréquemment complexes et dépendant des interlocuteurs concernés, dont, surtout aux États-Unis, de leur localisation.

La mission que se donne One Inc, qui met déjà en relation 1,3 millions d'entreprises avec 320 assureurs, consiste donc à offrir une plate-forme unifiée qui permet aux premières de s'affranchir de toutes les spécificités auxquelles elles sont confrontées avec chaque nouvelle collaboration et de fluidifier et accélérer le traitement des transactions grâce à son absorption transparente, en arrière-plan, des contraintes techniques, réglementaires, fiscales et administratives propres à chaque opérateur.

Naturellement, XpressOne (c'est son nom) s'appuie sur les mécanismes de paiement existants afin d'exécuter les versements. Pour l'instant, elle comporte deux options – un mécanisme à base de carte configurée selon les conditions définies par l'assureur et un dispositif basique de virement bancaire – qui seront complétées prochainement avec les deux principaux services de transfert instantané disponibles dans le pays. L'objectif visé est de procurer le maximum de flexibilité à toutes les parties prenantes.

Xpress One

La promesse de valeur mise en avant par One Inc réside essentiellement dans la réduction des frictions pour les fournisseurs. Non seulement l'interface commune leur permet-elle de faciliter leur gestion (entre autres avec l'automatisation des réconciliations, un sujet toujours sensible), elle laisse en outre espérer une diminution des incidents, des demandes de ré-émission et, de manière générale, des sollicitations au support. Il en va donc d'enjeux d'efficacité opérationnelle et de réduction des coûts.

Aujourd'hui, les réseaux de paiement sont industrialisés et ne représentent plus guère d'opportunités majeures de différenciation. En revanche, leur « digitalisation » autorise la création de couches de services supplémentaires susceptibles de répondre à des besoins divers et variés, dans différents contextes et pour différentes industries. La démarche adoptée par One Inc, qui délivre un bénéfice tangible aux acteurs de l'assurance dommages, pourrait probablement se décliner dans d'autres domaines…

❌